

സാമൂഹിക ദൗത്യത്തിൽനിന്ന്
ലാഭകേന്ദ്രങ്ങളിലേക്ക്
സ്വതന്ത്ര ഇന്ത്യയിലെ സാമ്പത്തിക ചരിത്രത്തിൽ 1969 ജൂലൈ 19-ന് നടന്ന 14 പ്രമുഖ വാണിജ്യ ബാങ്കുകളുടെ ദേശസാൽക്കരണം നിർണായക വഴിത്തിരിവായിരുന്നു. കേവലം വൻകിട മുതലാളിമാർക്കും വ്യവസായികൾക്കും മാത്രം പ്രാപ്യമായിരുന്ന ബാങ്കിംഗ് സൗകര്യങ്ങൾ സാധാരണക്കാരിലേക്കും കർഷകരിലേക്കും ചെറുകിട കച്ചവടക്കാരിലേക്കും എത്തിക്കുക എന്നതായിരുന്നു അതിന്റെ പ്രധാന ലക്ഷ്യം. ബാങ്കിംഗ് എന്നത് ലാഭം മാത്രം ലക്ഷ്യമിടുന്ന ബിസിനസ്സ് അല്ല, മറിച്ച് രാഷ്ട്രനിർമ്മാണത്തിനും സാമ്പത്തിക അസമത്വം കുറയ്ക്കുന്നതിനുമുള്ള 'സാമൂഹിക ക്ഷേമ ഉപകരണം' (Social Welfare Tool) ആണെന്ന തിരിച്ചറിവാണ് അന്ന് 'സാമൂഹിക ബാങ്കിംഗ്' (Social Banking) എന്ന സങ്കൽപ്പത്തിന് വഴിവെച്ചത്.
എന്നാൽ, 1991-ൽ ആരംഭിച്ച നവലിബറൽ സാമ്പത്തിക പരിഷ്കാരങ്ങളും തുടർന്നുവന്ന ആഗോളവൽക്കരണനയങ്ങളും ഇന്ത്യൻ ബാങ്കിംഗ് മേഖലയുടെ അടിത്തറയിൽ വലിയ മാറ്റമുണ്ടാക്കി. കഴിഞ്ഞ പത്ത്- പന്ത്രണ്ട് വർഷത്തിനിടെ വേഗത്തിലായ സാങ്കേതിക- സാമ്പത്തിക പരിഷ്കാരങ്ങളും ബാങ്കിംഗ് നിയമങ്ങളിലെ ഭേദഗതികളും ഈ മേഖലയുടെ സ്വഭാവത്തെ പൂർണ്ണമായും മാറ്റിമറിച്ചിരിക്കുന്നു. ഇന്ന് ബാങ്കുകൾ സാമൂഹിക ഉത്തരവാദിത്തങ്ങളിൽ നിന്ന് പിന്മാറുകയും കേവലം വാണിജ്യ താൽപ്പര്യങ്ങൾക്ക് (Commercial Interests) പ്രാധാന്യം നൽകുകയും ചെയ്യുന്ന അവസ്ഥയിലാണ്. "സാമൂഹിക ബാങ്കിംഗിൽ" നിന്ന് "വ്യാവസായിക ബാങ്കിംഗിലേക്കുള്ള’’ ഈ ചുവടുമാറ്റം ഏറ്റവും കൂടുതൽ ബാധിച്ചിരിക്കുന്നത് സാധാരണക്കാരെയും കർഷകരെയും തൊഴിലാളികളെയുമാണ്.
ഇന്ത്യൻ സാമ്പത്തിക വ്യവസ്ഥ വളർച്ചയുടെ പുതിയ ഘട്ടങ്ങളിലേക്ക് കടക്കുമ്പോഴും, നിലവിലെ ബാങ്കിംഗ് നയങ്ങൾ സാധാരണക്കാരുടെ ദൈനംദിന ജീവിതത്തിൽ ഏൽപ്പിക്കുന്ന ആഘാതങ്ങളെയും സാമ്പത്തിക അസമത്വങ്ങളെയും വിശകലനം ചെയ്യുകയാണ് ഈ ലേഖനം.
1. പെനാൽറ്റികളും
നിശ്ശബ്ദ പിരിവുകളും
ഇന്നത്തെ ബാങ്കിംഗ് സമ്പ്രദായം സാധാരണക്കാരെ ഉപഭോക്താക്കൾ എന്നതിലുപരി "പിഴയടക്കാൻ ബാധ്യസ്ഥരായ ലാഭസ്രോതസ്സുകൾ" ആയി കാണുന്നു എന്ന വിമർശനം അതിശയോക്തിയല്ല. പൊതുമേഖലാ ബാങ്കുകൾ പോലും തങ്ങളുടെ പ്രവർത്തനച്ചെലവും കിട്ടാക്കടങ്ങളുടെ നഷ്ടവും നികത്താൻ സാധാരണക്കാരുടെ അക്കൗണ്ടുകളിൽ നിന്ന് വിവിധ നിരക്കുകൾ ഈടാക്കുന്ന രീതിയാണ് കണ്ടുവരുന്നത്.
മിനിമം ബാലൻസ് പിഴകൾ:
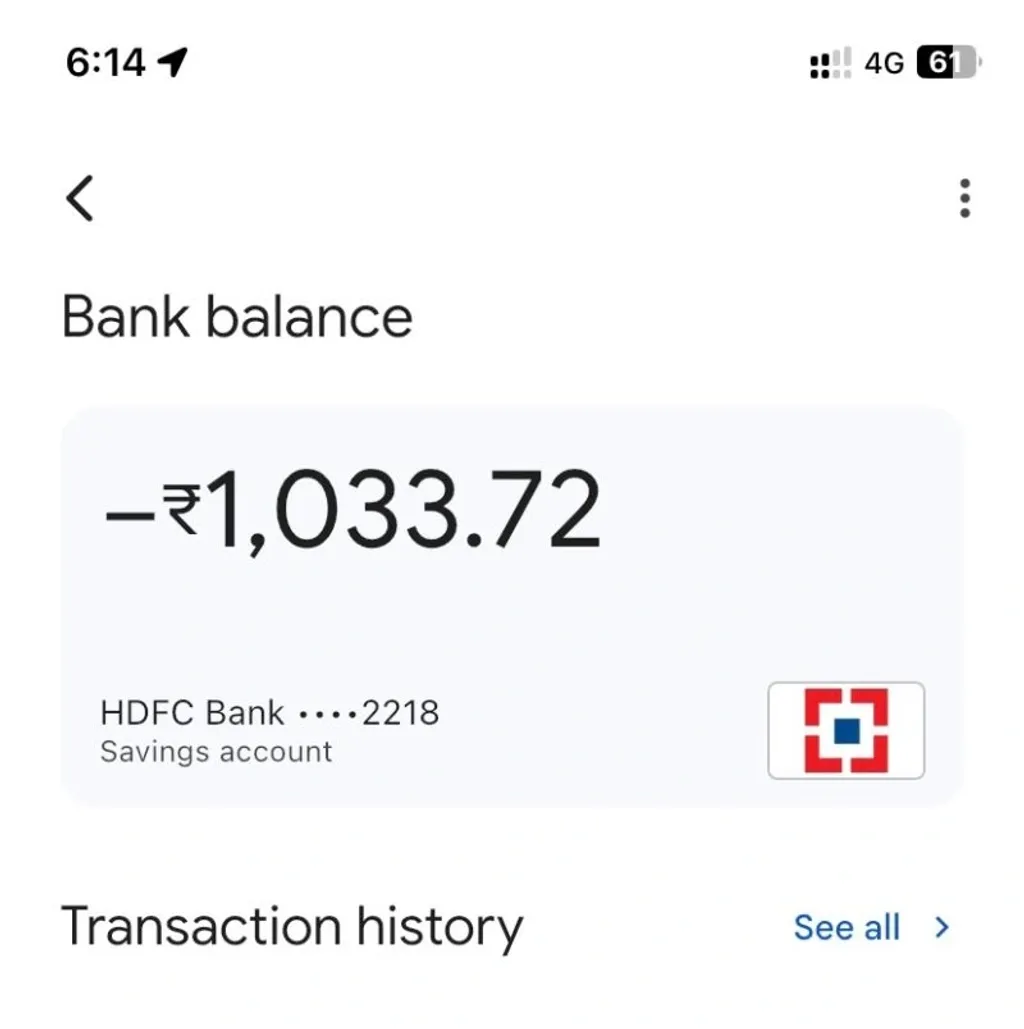
സേവിംഗ്സ് ബാങ്ക് അക്കൗണ്ടുകളിൽ മിനിമം ബാലൻസ് സൂക്ഷിച്ചില്ലെങ്കിൽ ഈടാക്കുന്ന പിഴ സാധാരണക്കാരുടെ ചെറിയ സമ്പാദ്യങ്ങളെ ക്രമാനുഗതമായി ചോർത്തിയെടുക്കുന്നു. ഗ്രാമീണ മേഖലകളിലും അർദ്ധനഗരങ്ങളിലും ദിനബത്തയ്ക്കോ നിസ്സാര വരുമാനത്തിനോ ജോലി ചെയ്യുന്നവർക്ക് എപ്പോഴും അക്കൗണ്ടിൽ ആയിരമോ രണ്ടായിരമോ രൂപ നിലനിർത്തുക എന്നത് പ്രായോഗികമല്ല. അടിയന്തര ആവശ്യത്തിന് അക്കൗണ്ടിലുള്ള പണം മുഴുവൻ പിൻവലിക്കുന്ന സാധാരണക്കാർ, തൊട്ടടുത്ത മാസം കാണുന്നത് മിനിമം ബാലൻസ് ഇല്ലാത്തതിന്റെ പേരിൽ ബാങ്ക് ഈടാക്കിയ പിഴയാണ്. പലപ്പോഴും അക്കൗണ്ടിലെ തുക നെഗറ്റീവ് ബാലൻസിലേക്ക് പോകുന്ന അവസ്ഥ പോലും ഉണ്ടാകുന്നു.
നിശ്ശബ്ദ സേവന നിരക്കുകൾ
(Hidden Service Charges):
പണം നിക്ഷേപിക്കുന്നതിനും പിൻവലിക്കുന്നതിനും പോലും ഇന്ന് നിബന്ധനകളുണ്ട്.
ATM സർചാർജുകൾ: മാസത്തിൽ നിശ്ചിത എണ്ണത്തിൽ കൂടുതൽ എ.ടി.എം ഇടപാടുകൾ നടത്തിയാൽ സർചാർജ് ഈടാക്കുന്നു. സ്വന്തം പണം പിൻവലിക്കാൻ പോലും ജനങ്ങൾ പിഴ നൽകേണ്ടി വരുന്നു.
ക്യാഷ് നിക്ഷേപ/പിൻവലിക്കൽ പരിധികൾ: ബാങ്ക് ശാഖകളിൽ പോയി നേരിട്ട് നടത്തുന്ന ഇടപാടുകൾക്ക് പരിധി നിശ്ചയിക്കുകയും അതിൽ കൂടുതൽ വരുന്ന ഓരോ ഇടപാടിനും നിശ്ചിത തുക ഈടാക്കുകയും ചെയ്യുന്നു.
SMS അലേർട്ട് നിരക്കുകൾ: സുരക്ഷയുടെ പേരിൽ അയക്കുന്ന എസ്.എം.എസ് അലേർട്ടുകൾക്ക് പോലും ഓരോ പാദത്തിലും അക്കൗണ്ടിൽ നിന്ന് തുക ഈടാക്കുന്നു.
സർക്കാർ പൊതുമേഖലാ ബാങ്കുകളോട് സ്വന്തം നിലയിൽ ലാഭമുണ്ടാക്കാനും കോർപ്പറേറ്റ് മാതൃകയിൽ പ്രവർത്തിക്കാനും ആവശ്യപ്പെടുമ്പോൾ, അതിന്റെ മുഴുവൻ ഭാരവും താഴെത്തട്ടിലുള്ള സാധാരണ ഉപഭോക്താക്കളുടെ തോളിലാണ് എത്തിപ്പെടുന്നത്.
മുൻകാലങ്ങളിൽ അപ്രതീക്ഷിതമായ രോഗങ്ങളോ തൊഴിലില്ലായ്മയോ വിളനാശമോ കാരണം തിരിച്ചടവ് വൈകിയവരുടെ സിബിൽ സ്കോർ താഴുകയും, പിന്നീട് ജീവിതത്തിൽ ഒരു അടിയന്തിര ആവശ്യത്തിനോ സ്വയംതൊഴിലിനോ ചെന്നാൽ ബാങ്കുകൾ വായ്പ നിഷേധിക്കുകയും ചെയ്യുന്നു.
2. വായ്പാനയങ്ങളിലെ വൈരുദ്ധ്യം:
കോർപ്പറേറ്റ് ഉദാരതയും
പാവപ്പെട്ടവരുടെ ജപ്തിയും
ബാങ്കിംഗ് നയങ്ങളിലെ ഏറ്റവും വലിയ അനീതിയും ഇരട്ടത്താപ്പും ദൃശ്യമാകുന്നത് വായ്പാ വിതരണത്തിലും വായ്പ വീണ്ടെടുക്കൽ (Loan Recovery) രീതികളിലുമാണ്.
CIBIL സ്കോറും
ചെറുകിട വായ്പാതടസ്സങ്ങളും:
ഇന്ന് ഏതൊരു ബാങ്ക് വായ്പയ്ക്കും അടിസ്ഥാന മാനദണ്ഡം 'സിബിൽ സ്കോർ' ആണ്. എന്നാൽ സാമ്പത്തികമായി പിന്നാക്കം നിൽക്കുന്നവർക്കും ചെറുകിട കർഷകർക്കും ദിവസവേതനക്കാർക്കും ഇത് വലിയൊരു പ്രതിബന്ധമായി മാറുന്നു. മുൻകാലങ്ങളിൽ അപ്രതീക്ഷിതമായ രോഗങ്ങളോ തൊഴിലില്ലായ്മയോ വിളനാശമോ കാരണം തിരിച്ചടവ് വൈകിയവരുടെ സിബിൽ സ്കോർ താഴുകയും, പിന്നീട് ജീവിതത്തിൽ ഒരു അടിയന്തിര ആവശ്യത്തിനോ സ്വയംതൊഴിലിനോ ചെന്നാൽ ബാങ്കുകൾ വായ്പ നിഷേധിക്കുകയും ചെയ്യുന്നു. ഔദ്യോഗിക ബാങ്കിംഗ് സംവിധാനത്തിൽ നിന്ന് പുറന്തള്ളപ്പെടുന്ന ഇവർ, ഒടുവിൽ കടുത്ത പലിശക്കാരുടെയോ ബ്ലേഡ് കമ്പനികളുടെയോ കെണിയിൽ ചെന്നുപെടുന്നു.
കിട്ടാക്കടങ്ങളും (NPA)
കോർപ്പറേറ്റ് റൈറ്റ്- ഓഫുകളും
ഇന്ത്യൻ ബാങ്കിംഗ് മേഖല നേരിടുന്ന ഏറ്റവും വലിയ പ്രതിസന്ധിയാണ് വർധിച്ചുവരുന്ന കിട്ടാക്കടങ്ങൾ. എന്നാൽ ഇതിൽ ഭൂരിഭാഗവും വൻകിട കോർപ്പറേറ്റുകൾ വരുത്തിവെച്ചതാണ്.
റൈറ്റ് ഓഫ് (Write-off) നയം: കോടിക്കണക്കിന് രൂപയുടെ വായ്പകൾ ബാങ്കുകൾ ടെക്നിക്കൽ റൈറ്റ് ഓഫ് വഴി ബാലൻസ് ഷീറ്റിൽ നിന്ന് മാറ്റുന്നു. 'ഹെയർകട്ട്' (Haircut) എന്ന പേരിൽ ഇൻസോൾവൻസി ആൻഡ് ബാങ്ക്റപ്സി കോഡ് (IBC) വഴി വൻകിടക്കാരുടെ കടത്തിന്റെ വലിയൊരു ശതമാനം തുക ബാങ്കുകൾ വേണ്ടെന്നുവെക്കുന്നു.
പാവപ്പെട്ടവരുടെ ജപ്തി:
അതേസമയം, ഏതാനും പതിനായിരങ്ങളുടെ കാർഷിക വായ്പയോ, ചെറിയൊരു വിദ്യാഭ്യാസ വായ്പയോ, ഭവന വായ്പയോ തിരിച്ചടയ്ക്കാൻ വൈകുന്ന സാധാരണക്കാരന്റെ വീടുകളിലേക്ക് ബാങ്കുകൾ റിക്കവറി ഏജന്റുമാരെ അയക്കുകയും ജപ്തി നോട്ടീസുകൾ പതിക്കുകയും ചെയ്യുന്നു. ഈ വൈരുദ്ധ്യം സാമൂഹിക നീതിയുടെ ലംഘനമാണ്.മുൻഗണനാ വായ്പകളുടെ
(Priority Sector Lending) ചോർച്ച:
കൃഷി, ചെറുകിട വ്യവസായം, ഉന്നത വിദ്യാഭ്യാസം എന്നിവയ്ക്ക് നൽകേണ്ട മുൻഗണനാ വായ്പകൾ പലപ്പോഴും പരോക്ഷമായി വൻകിട അഗ്രി-ബിസിനസ് കമ്പനികളിലേക്കും എൻ.ബി.എഫ്.സി (NBFC) കളിലേക്കും വഴിതിരിച്ചുവിടപ്പെടുന്നു. യഥാർത്ഥ കർഷകനിലേക്കോ ചെറുകിട സംരംഭകരിലേക്കോ ഈ വായ്പകൾ എളുപ്പം എത്തുന്നില്ല.
3. ഡിജിറ്റൈസേഷനും
ഡിജിറ്റൽ വിഭജനവും (Digital Divide)
സാങ്കേതികവിദ്യയുടെ വളർച്ച ബാങ്കിംഗ് ഇടപാടുകൾ വേഗത്തിലാക്കിയെങ്കിലും, അത് സമൂഹത്തിൽ പുതിയൊരു 'ഡിജിറ്റൽ വിഭജനത്തിന്' വഴിവെച്ചിട്ടുണ്ട്.
ശാഖകളുടെ പൂട്ടിയിടലും മനുഷ്യബന്ധമില്ലാത്ത ബാങ്കിംഗും:
ഡിജിറ്റൽ ബാങ്കിംഗും നെറ്റ് ബാങ്കിംഗും പ്രോത്സാഹിപ്പിക്കുന്നതിന്റെ ഭാഗമായി ഗ്രാമീണ മേഖലകളിൽ ബാങ്ക് ശാഖകളുടെ എണ്ണവും എ.ടി.എം സംവിധാനങ്ങളും കുറച്ചുകൊണ്ടുവരുന്ന പ്രവണതയുണ്ട്. ഡിജിറ്റൽ സാക്ഷരതയില്ലാത്ത വയോധികരും പാവപ്പെട്ടവരും അക്ഷയ കേന്ദ്രങ്ങളെയോ മറ്റ് ഡിജിറ്റൽ ഏജന്റുമാരെയോ ആശ്രയിക്കാൻ നിർബന്ധിതരാകുന്നു. ഇത് അവരുടെ പണത്തിന്റെ സുരക്ഷിതത്വത്തെ ബാധിക്കുകയും ഓരോ ഇടപാടിനും അധികച്ചെലവ് ഉണ്ടാക്കുകയും ചെയ്യുന്നു.
ഡിജിറ്റൽ തട്ടിപ്പുകളും (Cyber Frauds) അനാഥമാകുന്ന ഉപഭോക്താക്കളും:
UPI, നെറ്റ് ബാങ്കിംഗ് എന്നിവ സാർവത്രികമായതോടെ സൈബർ തട്ടിപ്പുകൾ ക്രമാതീതമായി വർദ്ധിച്ചു. ഡിജിറ്റൽ സാക്ഷരത കുറഞ്ഞ സാധാരണക്കാരാണ് തട്ടിപ്പുകാരുടെ പ്രധാന ഇരകൾ. OTP തട്ടിപ്പുകൾ, ഫിഷിംഗ് ലിങ്കുകൾ, വ്യാജ കസ്റ്റമർ കെയർ നമ്പറുകൾ എന്നിവയിലൂടെ പണം നഷ്ടപ്പെടുമ്പോൾ, ബാങ്കുകളിൽ നിന്നോ പോലീസിൽ നിന്നോ അനുഭാവപൂർവ്വമായ സമീപനം പലപ്പോഴും ലഭിക്കാറില്ല. പണം നഷ്ടപ്പെട്ടാൽ ബാങ്കുകൾ ഉപഭോക്താവിന്റെ ശ്രദ്ധക്കുറവിനെ കുറ്റപ്പെടുത്തി ഉത്തരവാദിത്തത്തിൽ നിന്ന് ഒഴിയുന്ന രീതിയാണ് കാണുന്നത്.
4. പലിശനിരക്ക് നയങ്ങളും
സാധാരണക്കാരുടെ സമ്പാദ്യവും
റിസർവ് ബാങ്കിന്റെ പണനയം (Monetary Policy) നിർണ്ണയിക്കുന്ന റിപ്പോ നിരക്കുകൾ (Repo Rate) കേവലം സാമ്പത്തിക ശാസ്ത്ര കണക്കുകൾ മാത്രമല്ല, അത് സാധാരണക്കാരന്റെ അടുക്കളയിലെ ബജറ്റിനെ നേരിട്ട് ബാധിക്കുന്ന ഒന്നാണ്.
പണപ്പെരുപ്പവും
ഡെപ്പോസിറ്റ് നിരക്കുകളുടെ ചോർച്ചയും:
പണപ്പെരുപ്പം (Inflation) ഉയർന്ന നിരക്കിൽ നിൽക്കുമ്പോൾ സേവിംഗ്സ് ബാങ്ക് അക്കൗണ്ടുകൾക്കും ഫിക്സഡ് ഡെപ്പോസിറ്റുകൾക്കും (FD) ലഭിക്കുന്ന പലിശ നിരക്ക് നാമമാത്രമാണ്. പണപ്പെരുപ്പ നിരക്കിനേക്കാൾ കുറഞ്ഞ പലിശ ലഭിക്കുമ്പോൾ, യഥാർത്ഥത്തിൽ സമ്പാദ്യത്തിന്റെ മൂല്യം കുറയുകയാണ് ചെയ്യുന്നത്. വിരമിച്ച ഉദ്യോഗസ്ഥരും മുതിർന്ന പൗരന്മാരും ബാങ്ക് പലിശയെ ആശ്രയിച്ച് ജീവിതച്ചെലവുകൾ കണ്ടെത്തുമ്പോൾ, താഴ്ന്ന പലിശ നിരക്കുകൾ അവരുടെ ജീവിതനിലവാരത്തെ തകർക്കുന്നു.
ബാങ്കിംഗ് മേഖല ലാഭകരമാകേണ്ടതും സാമ്പത്തികമായി ഭദ്രമായിരിക്കേണ്ടതും രാജ്യത്തിന്റെ വളർച്ചയ്ക്ക് അത്യന്താപേക്ഷിതമാണ്. എന്നാൽ ആ ലാഭം സമൂഹത്തിലെ ഏറ്റവും താഴെത്തട്ടിലുള്ള സാധാരണക്കാരുടെ പോക്കറ്റിൽ നിന്ന് പിഴിഞ്ഞെടുക്കുന്ന ഒന്നാകരുത്.
ഫ്ലോട്ടിംഗ് പലിശ നിരക്കുകളുടെ
(Floating Rates) കെണി:
ഭവനവായ്പയോ വ്യക്തിഗതവായ്പയോ എടുത്ത സാധാരണക്കാർ നേരിടുന്ന പ്രധാന പ്രശ്നമാണ് ഫ്ലോട്ടിംഗ് പലിശ നിരക്കുകൾ. റിസർവ് ബാങ്ക് റിപ്പോ നിരക്ക് ഉയർത്തുമ്പോൾ, ബാങ്കുകൾ ഉടനടി വായ്പകളുടെ പലിശ നിരക്കും പ്രതിമാസ തവണകളും (EMI) ഉയർത്തുന്നു. അല്ലെങ്കിൽ വായ്പാ കാലാവധി (Tenure) വൻതോതിൽ ദീർഘിപ്പിക്കുന്നു. എന്നാൽ, ആർ.ബി.ഐ റിപ്പോ നിരക്ക് കുറയ്ക്കുമ്പോൾ ആ ആനുകൂല്യം അതേ വേഗതയിൽ ഉപഭോക്താക്കൾക്ക് കൈമാറാൻ ബാങ്കുകൾ മടി കാണിക്കുന്നു.
5. ബാങ്ക് ലയനങ്ങളും
പൊതുമേഖലയുടെ പിന്മാറ്റവും
അടുത്തിടെ നടന്ന പ്രധാന പൊതുമേഖലാ ബാങ്കുകളുടെ ലയനം (Bank Mergers) ബാങ്കിംഗ് സംവിധാനത്തിന്റെ കാര്യക്ഷമത കൂട്ടുമെന്ന വാദത്തോടെയാണ് നടപ്പിലാക്കിയത്. എന്നാൽ ഇത് നൽകിയ പ്രായോഗിക ബുദ്ധിമുട്ടുകൾ ചെറുതല്ല.
ശാഖകളുടെ ഏകീകരണം:
ലയനത്തിന്റെ ഭാഗമായി ഒരേ പ്രദേശത്തുള്ള നിരവധി ശാഖകൾ അടച്ചുപൂട്ടി. ഇത് ഗ്രാമീണ മേഖലകളിൽ ബാങ്കുകളുടെ ലഭ്യത കുറച്ചു.സാങ്കേതിക മാറ്റങ്ങളുടെ ഭാരം:
അക്കൗണ്ട് നമ്പറുകൾ, IFSC കോഡുകൾ, ചെക്ക് ബുക്കുകൾ, പാസ് ബുക്കുകൾ എന്നിവ മാറ്റിസ്ഥാപിക്കാൻ സാധാരണക്കാർ മണിക്കൂറുകളോളം ക്യൂ നിൽക്കേണ്ടിവന്നു.സ്വകാര്യവൽക്കരണ ഭീഷണി:
പൊതുമേഖലാ ബാങ്കുകളെ സ്വകാര്യവൽക്കരിക്കാനുള്ള നീക്കങ്ങൾ രാജ്യത്തിന്റെ സാമ്പത്തിക ഭദ്രതയെയും പാവപ്പെട്ടവർക്ക് ലഭിക്കുന്ന മിതമായ സേവനങ്ങളെയും ഇല്ലാതാക്കുമോ എന്ന ഭയം നിലനിൽക്കുന്നു.
പുനർചിന്തനത്തിന്റെ ആവശ്യകത
ബാങ്കിംഗ് മേഖല ലാഭകരമാകേണ്ടതും സാമ്പത്തികമായി ഭദ്രമായിരിക്കേണ്ടതും രാജ്യത്തിന്റെ വളർച്ചയ്ക്ക് അത്യന്താപേക്ഷിതമാണ്. എന്നാൽ ആ ലാഭം സമൂഹത്തിലെ ഏറ്റവും താഴെത്തട്ടിലുള്ള സാധാരണക്കാരുടെ പോക്കറ്റിൽ നിന്ന് പിഴിഞ്ഞെടുക്കുന്ന ഒന്നാകരുത്. സാമ്പത്തിക ഉൾക്കൊള്ളൽ (Financial Inclusion) എന്നത് വെറുമൊരു 'ജൻധൻ' അക്കൗണ്ട് തുറക്കൽ മാത്രമായി ചുരുങ്ങരുത്; മറിച്ച്, ബാങ്കിംഗ് സേവനങ്ങൾ കുറഞ്ഞ ചിലവിൽ, നീതിപൂർവ്വം സാധാരണക്കാരന് ലഭ്യമാക്കുക എന്നതാണ് അതിന്റെ യഥാർത്ഥ ലക്ഷ്യം.
സാധാരണക്കാരെ പ്രതികൂലമായി ബാധിക്കുന്ന നയങ്ങൾ പുനഃപരിശോധിക്കേണ്ടതുണ്ട്:
മിനിമം ബാലൻസ് പിഴകൾ പൂർണ്ണമായും ഒഴിവാക്കുകയോ ലളിതമാക്കുകയോ ചെയ്യുക.
ചെറുകിട വായ്പകൾക്കും കർഷകർക്കും അനുഭാവപൂർവ്വമായ മാനദണ്ഡങ്ങൾ നിശ്ചയിക്കുക.
സൈബർ തട്ടിപ്പുകളിൽ ഉപഭോക്താക്കൾക്ക് പൂർണ്ണ സുരക്ഷ ഉറപ്പാക്കുന്ന നിക്ഷേപക സംരക്ഷണ നിയമങ്ങൾ ശക്തമാക്കുക.
ബാങ്കിംഗ് മേഖലയുടെ അടിസ്ഥാനപരമായ 'സാമൂഹിക ഉത്തരവാദിത്തം' (Social Responsibility) വീണ്ടെടുക്കുക.
സാധാരണക്കാർക്ക് ഭാരമല്ല, തണലാകുന്ന ബാങ്കിംഗ് നയരൂപീകരണം ഉണ്ടായാൽ മാത്രമേ 'വികസിത ഭാരതം' എന്ന സ്വപ്നം സാമ്പത്തിക നീതിയോടെ പൂർത്തീകരിക്കാൻ സാധിക്കുകയുള്ളൂ.